こんにちは!編集長のMidoriです。イギリスに留学することが決まったら、渡航準備と並行して考えておきたいのが「現地の銀行口座をどう開設するか」という問題です。日本の口座だけで生活しようとすると、思わぬ手数料やトラブルに直面することになります。本記事ではイギリス留学において必要となるイギリスの銀行口座の種類や開設方法を解説していきます。
なぜ留学中に現地の銀行口座が必要なのか
イギリスでは、家賃の支払い、携帯電話の契約、公共料金の支払いなど、日常生活の多くの場面で現地の銀行口座(デビットカード)が前提とされています。特に大家さんとの家賃のやり取りや、大学への学費の一部支払いなどでは、国内の銀行口座から支払うことを求められるケースも少なくありません。
マンチェスター大学に交換留学していた時の寮費の支払いはクレジットカードの一括払いかイギリスの口座からの引き落とし分割払いの選択肢がありました。しかし100万円を超える金額はクレジットカードの上限を優に超えているためその選択肢は実質ないみたいなもので、イギリスの口座を作ることが必須となりました。

イギリスで銀行口座を開設するメリット(送金手数料、生活の利便性)
現地口座を持つ最大のメリットは、日常の支払いにかかる為替手数料や海外取引手数料を大幅に削減できる点です。日本のクレジットカードを毎回使っていると、決済のたびに為替手数料(1〜3%程度)がかかりますが、現地口座からのデビット払いであればこのコストを抑えられます。また、Contactless払いが浸透しているイギリスでは、現地口座のデビットカード1枚あれば、スーパーからバス、カフェの支払いまですべて完結する利便性も大きな魅力です。
イギリスの銀行口座開設前に知っておきたい基礎知識
「現地口座」と「国際送金対応口座」
留学生が検討すべき選択肢は大きく二つに分かれます。一つはイギリスの銀行が発行する「現地口座」で、英ポンド建てで管理され、現地生活に最適化されています。もう一つは、Wiseのような国際送金サービスが提供する「マルチカレンシー口座」です。ただ、銀行免許を持つ現地口座とは法的性質が異なる点に注意が必要です。
イギリスで開設できる現地口座(大手4大銀行とネオバンク・オンライン銀行)
イギリスの銀行は、大きく「High Street Bank(伝統的な大手銀行)」と「ネオバンク・オンライン銀行」に分類されます。大手銀行は実店舗を構え、対面でのサポートや小切手の取り扱いなど、幅広いサービスに対応しているのが特徴です。一方でネオバンクはスマートフォンアプリを中心に展開されており、口座開設の速さや手数料の安さで留学生から支持を集めています。それぞれに一長一短があるため、詳しく比較していきます。
大手銀行(Barclays、HSBC、Lloyds、NatWestなど)の特徴
Barclays、HSBC、Lloyds、NatWestはイギリスの4大銀行と呼ばれています。大手銀行の強みは、実店舗での相談ができる安心感と、家賃の保証会社や大学などが「イギリスの伝統的な大手銀行口座」を前提とした手続きにスムーズに対応できる点です。一方で、口座開設には支店での面談や住所証明の提出が必要になることが多く、開設までに数週間かかるケースもあります。
ネオバンク(Monzo、Revolut、Starlingなど)の特徴
Monzo、Revolut、Starlingといったネオバンクは、スマートフォンアプリだけで口座開設が完結する手軽さが最大のメリットです。パスポートによる本人確認さえ済めば、最短で即日〜数日のうちにデビットカード番号が発行され、送金や支払いに使い始めることができます。
ただし、現金の預け入れに対応していない、あるいは対応する提携店舗が限られる、大学によっては「ネオバンクの口座」を家賃の引き落とし先として認めてもらえない場合がある、といったデメリットも存在します。
私はMonzoの口座を作りました。口座開設はアプリ一つで完結しました。デビットカードは数日間で届き、あまりにも速くて驚きました。
留学生向け学生口座(Student Account)の紹介
大手銀行の多くは、通常の口座とは別に「Student Account」を用意しています。学生口座は口座維持手数料が無料であることが多く、当座貸越(overdraft)枠が優遇されるなど、学生ならではの特典が付帯しているのが特徴です。ただし多くの場合、学生口座を開設できるのはイギリスの大学に正規に在籍する学生に限られ、語学留学生など短期の滞在者は対象外となることがあるため、事前に各銀行の条件を確認する必要があります。
イギリスの銀行口座開設に必要な書類
銀行の種類にかかわらず、口座開設時には概ね以下の書類が求められます。渡英前から準備できるものも多いため、早めにチェックしておきましょう。
パスポート
本人確認書類として、有効なパスポートの原本が必須です。ネオバンクの場合はアプリ上でパスポートをスキャンし、あわせて自撮りによる顔認証を行うことで本人確認が完了します。
学生ビザ(eVisa)
現在、イギリスの学生ビザは物理的なカード(BRP)ではなく、オンライン上の「eVisa」としてUKVI(UK Visas and Immigration)アカウントに記録される形式に完全移行しています。かつては渡英後にBRPカードを郵便局などで受け取る流れが一般的でしたが、現在は事前にUKVIアカウントを作成し、そこに紐づくeVisaの情報(シェアコードなど)を銀行に提示する形で本人確認・在留資格の証明を行います。銀行によってはeVisaのシェアコードの発行方法をオンラインバンキングのFAQで案内している場合もあるため、渡英前にUKVIアカウントを作成し、パスポート情報を正しく紐づけておくとスムーズです。
在学証明書(Proof of Enrolment / Bank Letter)
大学が発行する「Bank Letter」または在学証明書(Proof of Enrolment)は、留学生が銀行口座を開設する際の重要書類です。特に住所証明を用意できない留学初期の学生にとっては、このBank Letterが住所証明の代わりとして認められるケースも多く、大学の学生課やインターナショナルオフィスに早めに発行を依頼しておくことをおすすめします。
住所証明(Proof of Address)の取得方法
住所証明としては、公共料金の請求書、賃貸契約書(Tenancy Agreement)、大学の寮の入居証明などが一般的に使用されます。渡英直後はまだ公共料金の請求書が手元にないケースが多いため、大学の寮に入居する場合は寮の契約書を、民間の賃貸物件に住む場合は大家さんとの賃貸契約書を住所証明として活用するとよいでしょう。
イギリスで銀行口座を開設する具体的な手順
大手銀行とネオバンクでは、口座開設までの流れが大きく異なります。ここではそれぞれのケースに分けて解説します。
大手銀行(実店舗型)の場合
大手銀行では、まず銀行の公式サイトから口座開設の予約(International Student Account Opening Appointment)を行うのが一般的です。渡英前からオンラインで仮申込みができる銀行もありますが、最終的な本人確認や書類提出は、渡英後に支店の窓口で対面で行う必要があります。
予約日には、パスポート、学生ビザ関連書類、大学のBank Letter、住所証明などを持参し、行員との面談を受けます。住所証明が用意できない場合は、Bank Letterで代用できるかどうかを事前に銀行へ確認しておくとトラブルを避けられます。面談後、審査を経てデビットカードとPINコードが登録住所宛てに郵送され、口座が正式に利用可能になります。
ネオバンク・オンライン銀行の場合
ネオバンクの場合は、まずスマートフォンにアプリをダウンロードし、アプリ内の指示に従ってパスポートのスキャンと顔認証による本人確認を行います。この際、送付先となるイギリス国内の住所登録が必須となる点に注意が必要です。デビットカードやカード情報が記載された初期書類はこの住所宛てに郵送されるため、渡英後の住居が確定してから申し込むのが基本的な流れになります。
手続きが本当に速いため、過度な心配は必要なく、渡英後のバタバタが落ち着いてから申請しても遅くないです。
大手銀行と異なり、公共料金の請求書のような「住所を証明する書類」の提出は不要なケースが多く、この点が手続きのスピード感の違いにつながっています。ただし住所自体の登録は必須であるため、「住所証明書類が不要」であることと「住所そのものが不要」であることを混同しないよう注意しましょう。本人確認が完了すれば、アプリ上ですぐに口座番号やカード番号が発行され、実際のデビットカードは数日〜1週間程度で自宅やフラットのメールボックスに届きます。
口座開設にかかる期間・注意点
大手銀行の場合、予約から面談、審査を経てカードが手元に届くまでにおおむね2〜4週間程度を見込んでおくと安心です。渡英直後は住居や大学の手続きなどで忙しくなりがちなので、早めに予約を入れておくことをおすすめします。
ネオバンクの場合は、本人確認さえスムーズに完了すればアプリ上での口座開設自体は即日〜数日で完了しますが、デビットカードの郵送には別途数日〜1週間程度かかる点は留意しておきましょう。
よくあるトラブルとしては、住所証明が用意できずに大手銀行の面談予約を進められない、パスポートの写真と顔認証がうまく一致せずネオバンクの本人確認が通らない、といったケースが挙げられます。前者は大学のBank Letterで代替できないか事前に銀行に確認すること、後者は照明が十分な明るい場所で撮影し直すことで解決できる場合が多いです。
口座開設後にやるべきこと
デビットカードの受け取りと有効化
カードが届いたら、同封の案内に従ってアプリまたは電話、ATMでの有効化(Activation)を行います。あわせてPINコードの設定も忘れずに行いましょう。
オンラインバンキングの設定
多くの銀行では、口座開設と同時にオンラインバンキングやモバイルアプリの利用登録も可能です。残高確認や送金、公共料金のDirect Debit(自動引き落とし)の設定など、日常的な口座管理はアプリから行うのが基本になるため、早めに設定を済ませておくと安心です。
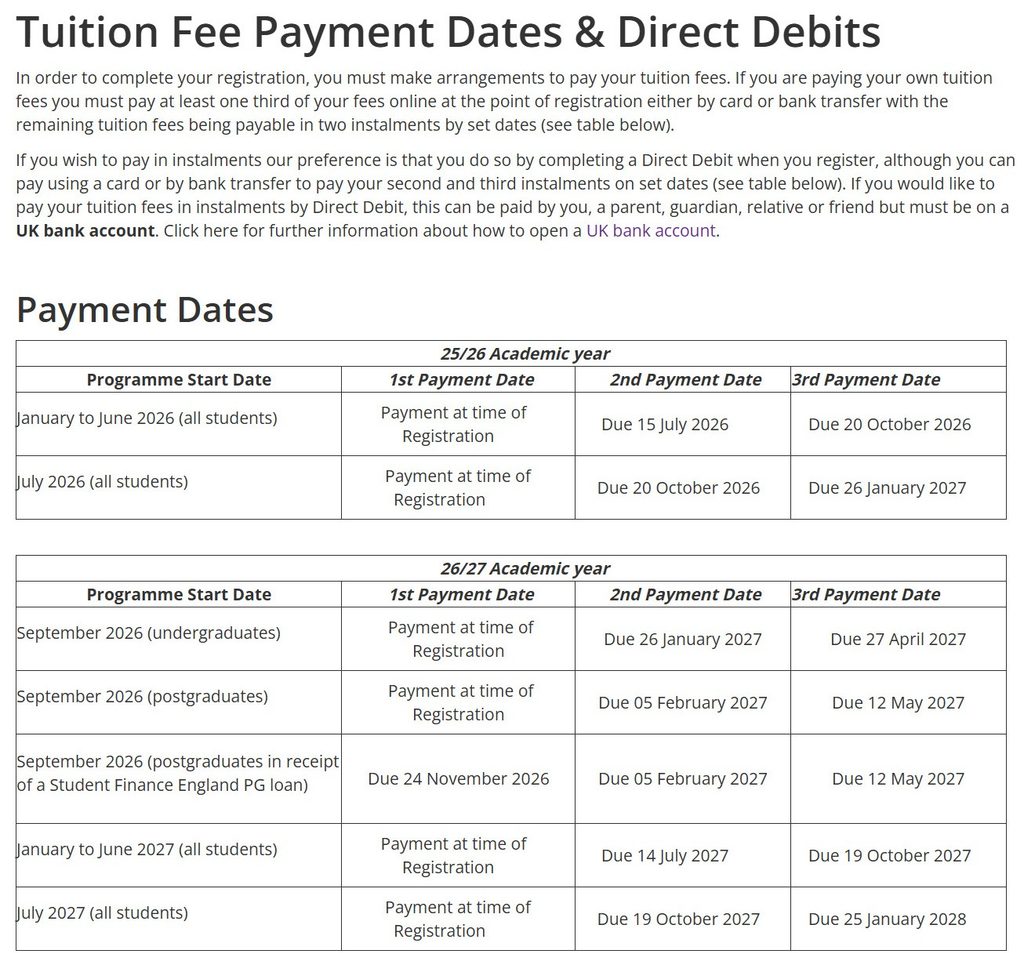
マンチェスター大学の寮費をDirect Debitで支払う場合、Direct Debitの設定期限や引き落としの日が事前に通知されます。それまでに設定しておかなかったり引き落とし日に口座に入っているお金が足りなかったりすると支払えができないです。そのため、何をいつまでに設定していつ引き落とされるのかなどはあらかじめ把握しておきましょう。
日本からの送金方法(海外送金アプリとの連携)
口座開設後は、日本の口座からイギリスの口座へどのように送金するかも考えておく必要があります。銀行間の直接送金は手数料が高くなりがちなため、WiseやRevolutといった国際送金アプリを併用し、為替手数料を抑えながら定期的に送金する留学生が多いです。開設した現地口座の口座番号(Account Number)とソートコード(Sort Code)を控えておき、送金アプリの受取先として登録しておくとスムーズです。
友人数人と一緒に旅行したりご飯に行ったりすると、1人が立て替えてくれてあとでまとめて支払うみたいな状況が多々ありました。その都度オンラインで送金していたので、イギリスの銀行口座に送金できるようにしておくのは社交面から見ても大事です。ちなみにある時現金で友人にお金を返そうとしたら「今どき誰も現金なんか使ってないよ!」と鼻で笑われた経験があります……。オンライン送金ができることはある意味死活問題ですね。
まとめ
イギリスでの銀行口座開設は、大手銀行なら対面での手続きと住所証明の準備、ネオバンクならアプリでの本人確認とスピード感が特徴です。どちらを選ぶ場合も、パスポート、学生ビザ関連書類、大学のBank Letterは共通して必要になるため、渡英前から準備を進めておくとスムーズに進められます。自分の生活スタイルや大学の要件に合わせて、大手銀行とネオバンクを比較しながら、自分に合った口座を選んでみてください。